

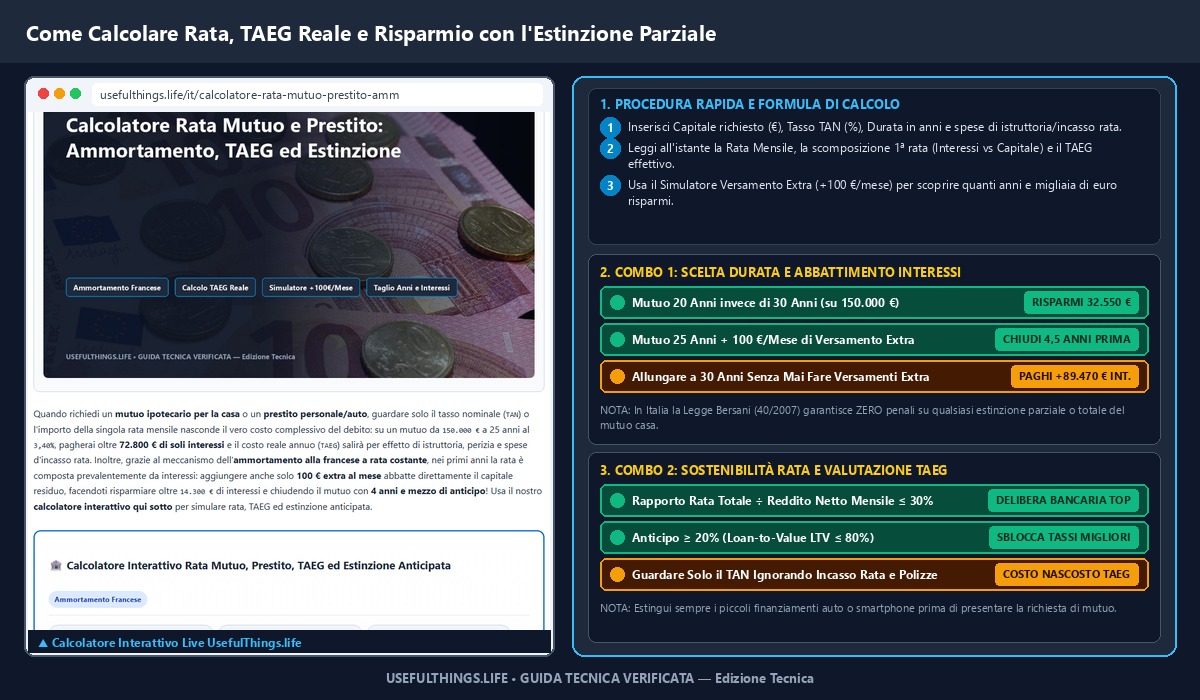
Quando richiedi un mutuo ipotecario per la casa o un prestito personale/auto, guardare solo il tasso nominale (TAN) o l’importo della singola rata mensile nasconde il vero costo complessivo del debito: su un mutuo da 150.000 € a 25 anni al 3,40%, pagherai oltre 72.800 € di soli interessi e il costo reale annuo (TAEG) salirà per effetto di istruttoria, perizia e spese d’incasso rata. Inoltre, grazie al meccanismo dell’ammortamento alla francese a rata costante, nei primi anni la rata è composta prevalentemente da interessi: aggiungere anche solo 100 € extra al mese abbatte direttamente il capitale residuo, facendoti risparmiare oltre 14.300 € di interessi e chiudendo il mutuo con 4 anni e mezzo di anticipo! Usa il nostro calcolatore interattivo qui sotto per simulare rata, TAEG ed estinzione anticipata.
🏦 Calcolatore Interattivo Rata Mutuo, Prestito, TAEG ed Estinzione Anticipata
Ammortamento Francese⚡ Simulatore Risparmio con Versamento Extra Mensile (Abbattimento Capitale)
Tabella Rapida di Riferimento e Formule Chiave
| # | Parametro / Strategia Finanziaria | Formula / Regola Tecnica | Esempio su 150.000 € (25 anni) | Impatto Economico Reale |
|---|---|---|---|---|
| #1 | Formula dell’Ammortamento alla Francese (Rata Costante) Standard Bancario 99% | Rata = C × [r(1+r)^n] / [(1+r)^n – 1] | Quota Interessi decrescente | Quota Capitale crescente |
| #2 | Differenza tra TAN (Tasso Nominale) e TAEG (Costo Reale) Indice Verità | TAN: Solo interesse puro | TAEG: Include istruttoria, perizia, incasso | Obbligatorio per legge nei preventivi |
| #3 | Strategia del Versamento Extra Mensile (+100 €/mese) Risparmio -14.320 € | +100 €/mese su 150k (25a, 3,4%) | Interessi risparmiati: 14.320 € | Durata ridotta di 4 anni e 5 mesi |
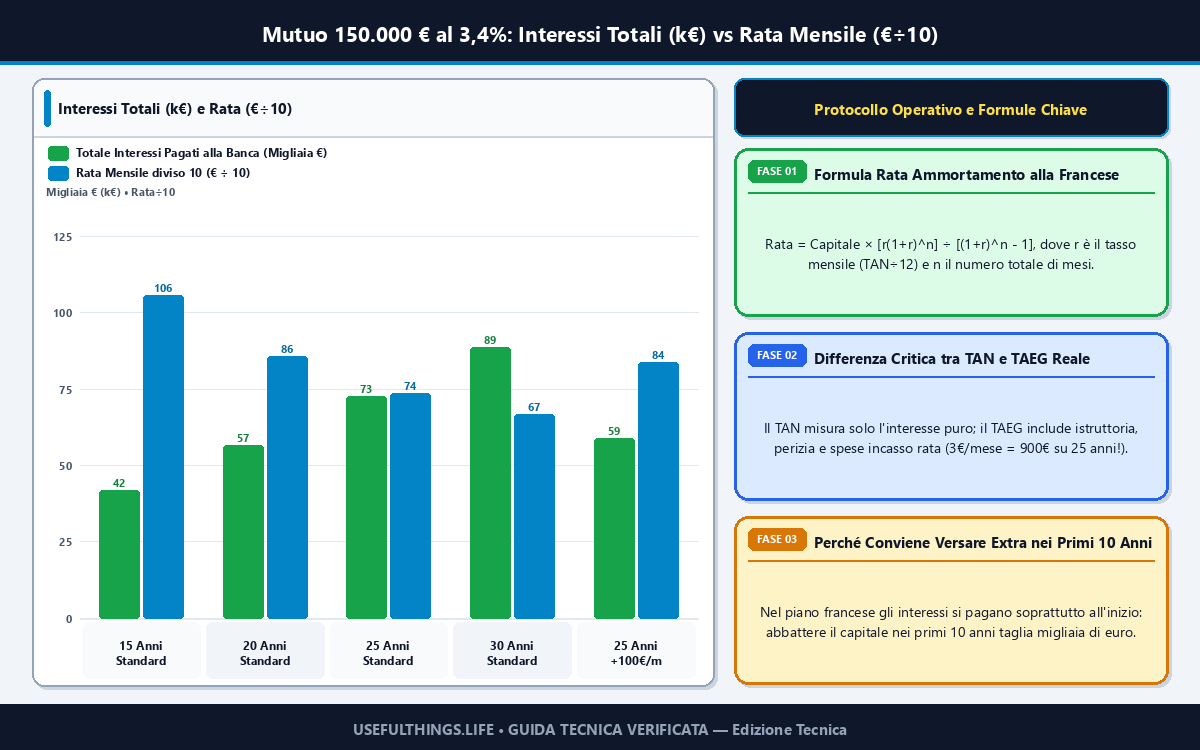
| #4 | Durata 20 Anni vs 30 Anni: Il Vero Costo del Tempo +31.900 € di Interessi | 20 anni (150k al 3,4%): Rata 862 € | 30 anni (150k al 3,4%): Rata 665 € | Differenza interessi: +31.920 € |
| #5 | Regola Prudenziale Rapporto Rata / Reddito Netto (Max 30%–33%) Soglia Sostenibilità | Reddito netto 2.200 € ➔ Rata max 700 € | Include altri prestiti auto/carte | Requisito delibera bancaria |
| #6 | Tasso Fisso (IRS) vs Tasso Variabile (Euribor) vs Variabile con CAP Scelta Struttura Tasso | Fisso: Parametrato su Eurirs | Variabile: Euribor 1M/3M + Spread | Surroga gratuita se i tassi scendono |
| #7 | Loan-to-Value (LTV ≤ 80%): Perché l’Anticipo del 20% Taglia il Tasso Soglia LTV 80% | LTV ≤ 80%: Migliori tassi bancari | LTV ≤ 50%: Spread ridotto al minimo | Oltre 80% serve Fondo Consap |
| #8 | Surroga del Mutuo (Portabilità a Costo Zero — Legge Bersani) 0 € Notaio e Perizia | Costi notarili e perizia: 0 € (paga la nuova banca) | Capitale residuo invariato | Conviene se tasso scende di ≥0,50% |
| #9 | Prestiti Auto e Finanziamenti a Tasso Zero con Maxi-Rata Finale (VFG) Attenzione al TAEG | Controlla sempre il TAEG reale (>7–9%) | Interessi calcolati anche sulla Maxi-Rata | Spese apertura pratica e polizze |
| #10 | Detrazione Fiscale IRPEF 19% sugli Interessi Passivi Prima Casa Rimborso fino a 760 €/anno | Tetto massimo detraibile: 4.000 €/anno | Rimborso 730: 19% = fino a 760 €/anno | Include spese notarili mutuo e perizia 1° anno |
Guida Tecnica Dettagliata: Le 10 Regole e Casi Pratici
#1 Formula dell’Ammortamento alla Francese (Rata Costante) Standard Bancario 99%
In Italia e in Europa quasi tutti i mutui e prestiti utilizzano il piano di ammortamento alla francese: a parità di tasso la rata mensile resta identica per tutta la durata, ma nella prima metà del piano paghi soprattutto interessi (calcolati sul debito residuo ancora altissimo) e rimborsi lentamente il capitale.
✅ Punti Chiave e Vantaggi Pratici
- Rata mensile prevedibile e costante nel budget familiare
- Ogni versamento extra riduce subito il debito su cui si calcolano gli interessi del mese successivo
⚠️ Errori Comuni da Evitare
- Estinguere il mutuo negli ultimi 5 anni fa risparmiare pochissimi interessi perché sono già stati quasi tutti pagati nella prima metà
#2 Differenza tra TAN (Tasso Nominale) e TAEG (Costo Reale) Indice Verità
Il TAN (Tasso Annuo Nominale) indica solo l’interesse puro sul capitale, ma non include spese di istruttoria, perizia tecnica, imposta sostitutiva, assicurazioni obbligatorie e spese mensili di incasso rata (es. 3 €/mese = 900 € su 25 anni!). Il TAEG racchiude tutti questi costi in un’unica percentuale reale.
✅ Punti Chiave e Vantaggi Pratici
- Confronta due preventivi di banche diverse guardando SEMPRE il TAEG e mai solo il TAN
- Su piccoli prestiti da 5.000–10.000 € le spese fisse fanno schizzare il TAEG anche di +1,5% sopra il TAN
⚠️ Errori Comuni da Evitare
- Spese di incasso rata di 3–4 € al mese sembrano minime ma costano oltre 1.000 € su un mutuo trentennale
#3 Strategia del Versamento Extra Mensile (+100 €/mese) Risparmio -14.320 €
Accantonare 100 € al mese (1.200 € l’anno) per fare un’estinzione parziale annuale sul mutuo — dove in Italia per legge (Legge Bersani 40/2007) c’è ZERO penale di estinzione anticipata sui mutui casa — genera un effetto valanga: togliendo capitale oggi, annulli tutti gli interessi composti che quel capitale avrebbe generato per i successivi 20 anni.
✅ Punti Chiave e Vantaggi Pratici
- Zero penali di estinzione parziale o totale sui mutui prima/seconda casa (Legge Bersani)
- Rendimento netto garantito pari al tasso del tuo mutuo senza alcun rischio di mercato
⚠️ Errori Comuni da Evitare
- Massima efficacia se applicata nei primi 10 anni di vita del mutuo
#4 Durata 20 Anni vs 30 Anni: Il Vero Costo del Tempo +31.900 € di Interessi
Allungare il mutuo da 20 a 30 anni abbassa la rata mensile di 197 € (da 862 € a 665 €), ma fa esplodere il totale degli interessi pagati alla banca da 56.925 € a ben 89.476 € (+32.551 € in più, a cui si aggiunge uno spread bancario solitamente più alto di 0,15%–0,25% sulle durate trentennali).
✅ Punti Chiave e Vantaggi Pratici
- Scegliere 20 o 25 anni invece di 30 anni fa risparmiare l’equivalente di un’automobile nuova in interessi
⚠️ Errori Comuni da Evitare
- Se sei costretto a scegliere 30 anni per tenere bassa la rata, usa i versamenti volontari per accorciarlo quando puoi
#5 Regola Prudenziale Rapporto Rata / Reddito Netto (Max 30%–33%) Soglia Sostenibilità
Le banche deliberano un mutuo o prestito solo se la somma di tutte le rate mensili in corso (mutuo + eventuale rata auto o finanziamento) non supera il 30%–33% del reddito netto mensile dimostrabile del nucleo familiare.
✅ Punti Chiave e Vantaggi Pratici
- Protegge il bilancio familiare da imprevisti, bollette e spese mediche
- Garantisce una delibera creditizia rapida senza richiesta di garanti aggiuntivi
⚠️ Errori Comuni da Evitare
- Estingui sempre piccoli finanziamenti per smartphone o elettrodomestici prima di presentare domanda di mutuo!
#6 Tasso Fisso (IRS) vs Tasso Variabile (Euribor) vs Variabile con CAP Scelta Struttura Tasso
Il tasso fisso blocca la rata per 20–30 anni legandola all’indice IRS (Interest Rate Swap) del giorno del rogito più lo spread della banca; il tasso variabile segue l’Euribor mensile. In Italia, grazie alla portabilità gratuita (Surroga), il tasso fisso offre un vantaggio asimmetrico: se i tassi salgono sei protetto, se i tassi crollano puoi surrogare gratis a un nuovo tasso fisso più basso!
✅ Punti Chiave e Vantaggi Pratici
- Il tasso fisso + diritto di surroga gratuita offre un paracadute totale
- Zero sorprese sul conto corrente anche in caso di fiammate inflazionistiche
⚠️ Errori Comuni da Evitare
- Il tasso variabile con CAP ha spesso uno spread di partenza più caro di un tasso fisso puro
#7 Loan-to-Value (LTV ≤ 80%): Perché l’Anticipo del 20% Taglia il Tasso Soglia LTV 80%
Il rapporto LTV (Loan-to-Value, cioè importo del mutuo diviso valore dell’immobile) determina la fascia di rischio: rimanere entro l’80% (es. mutuo da 160.000 € su casa da 200.000 €) sblocca i tassi migliori senza costi di garanzie integrative.
✅ Punti Chiave e Vantaggi Pratici
- Scendere dal 85% al 79,9% di LTV può ridurre il tasso annuo di 0,30%–0,50%
- Evita polizze fideiussorie aggiuntive
⚠️ Errori Comuni da Evitare
- Ricorda di tenere da parte un ulteriore 7%–10% di liquidità per notaio, imposte di registro e agenzia
#8 Surroga del Mutuo (Portabilità a Costo Zero — Legge Bersani) 0 € Notaio e Perizia
La surroga permette di trasferire il proprio mutuo presso una nuova banca che offre un tasso migliore modificando tasso e durata, senza pagare un solo euro di notaio, perizia o istruttoria (tutti i costi sono per legge a carico della banca subentrante).
✅ Punti Chiave e Vantaggi Pratici
- Su un residuo di 140.000 € a 20 anni, abbassare il tasso dal 4,2% al 3,2% fa risparmiare 17.400 € a costo zero
⚠️ Errori Comuni da Evitare
- Con la surroga non puoi chiedere liquidità aggiuntiva (altrimenti diventa una Sostituzione con costi notarili)
#9 Prestiti Auto e Finanziamenti a Tasso Zero con Maxi-Rata Finale (VFG) Attenzione al TAEG
Nei finanziamenti auto con piccole rate per 3 anni e Maxi-Rata finale (Valore Futuro Garantito), durante i primi 36 mesi paghi gli interessi anche sull’importo della Maxi-Rata che non stai ancora rimborsando! Se poi rifinanzi la Maxi-Rata per altri 3–4 anni, il costo totale degli interessi esplode.
✅ Punti Chiave e Vantaggi Pratici
- Usa il nostro calcolatore per confrontare il prestito bancario classico con il finanziamento della concessionaria
⚠️ Errori Comuni da Evitare
- Se lo sconto ‘vincolato al finanziamento’ è di 1.500 € ma paghi 4.500 € di interessi e polizze, ci rimetti 3.000 €
#10 Detrazione Fiscale IRPEF 19% sugli Interessi Passivi Prima Casa Rimborso fino a 760 €/anno
Per i mutui ipotecari stipulati per l’acquisto dell’abitazione principale, il fisco italiano rimborsa nel Modello 730 il 19% degli interessi passivi e oneri accessori pagati ogni anno fino a un tetto di 4.000 €, restituendo fino a 760 € netti l’anno.
✅ Punti Chiave e Vantaggi Pratici
- Nel 1° anno puoi detrarre nel limite dei 4.000 € anche la fattura del notaio (per l’atto di mutuo), l’istruttoria e la perizia
⚠️ Errori Comuni da Evitare
- Se il mutuo supera il valore dichiarato nell’atto di compravendita, la detrazione si riduce in proporzione



Leave a Reply